

 全球热门航线热门海运及空运航线
 特惠推广限时货运优惠


准确的中国关税税率计算,是进口商管理到岸成本、确保海关合规并做好物流规划的基础。关税与费用会在基础税率、针对中国的专项措施以及处理费等层面层层叠加。税率与适用范围会随官方公告调整,因此每次计算都应从最新的一手资料和正确的产品归类入手,而非依赖笼统假设。本指南按进口商实际操作顺序,说明如何估算美国入境货物的关税与费用风险,重点覆盖海运及消费电子类商品。下文数据来自截至2026年末的美国政府官方材料;具体产品结果仅为估算,最终须以您自行查询的HTS编码及报关审核为准。
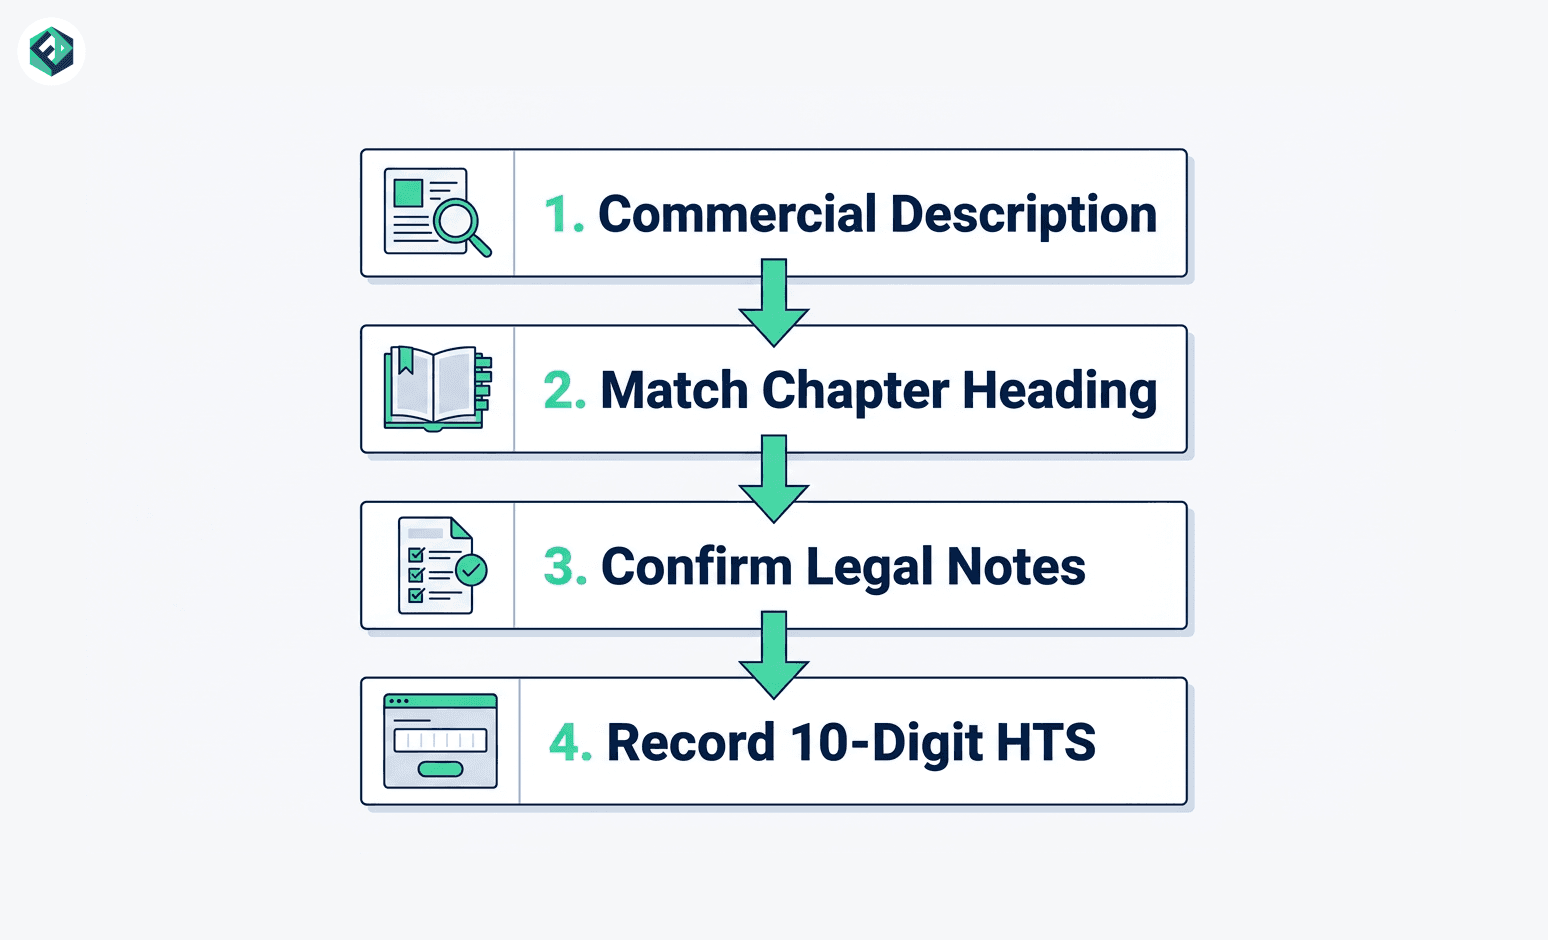
产品归类决定后续所有税率。美国官方《协调关税表》(Harmonized Tariff Schedule)由美国国际贸易委员会(USITC)维护。2026年版交互式HTS查询工具可提供更全面的结果(含第98、99章)、现代筛选功能,以及Excel、JSON、CSV、PDF导出选项。请从精确的商业描述、材料构成和主要用途出发,定位10位统计报告编号。
申报价格与成交价格须有商业发票及关联方文件(如适用)支撑。归类错误是少缴税款、延误和罚款的常见原因,因此在报价到岸成本前务必核实编码。官方起点包括USITC HTS查询工具公告以及更广泛的USITC关税应用与DataWeb工具。
确定HTS编号后,查阅适用于该货物的第1栏(最惠国)税率。第1栏税率是叠加任何针对中国或紧急措施前的基准。第85章电机电气设备(与许多消费电子配件相关)的最惠国税率通常从免税到约2.5%–3.9%不等,具体取决于精确的10位子目;章概述常引用约2.5%的平均水平。这些仅为一般观察——确切的第1栏关税必须从当前HTS文本中针对您的子目读取。
使用相同的USITC HTS与DataWeb资源确认税率、数量单位及任何特殊计划。优惠计划可能降低或取消基础税率,并可能影响费用责任,但中国原产货物通常仍适用完整第1栏税率,外加下文所述附加措施。请将基础最惠国关税记录为叠加工作表中的第一层。更多参考资料见USITC协调关税信息页。
针对中国的第301条款行动仍是主要成本驱动因素。既有清单继续通过第99章税目征收附加关税(历史上对许多技术与中间产品实施了显著的从价加征)。此外,自2026年7月24日起,美国贸易代表办公室(USTR)因未能有效实施并执行强迫劳动进口禁令,对来自中国(及其他经济体)的进口加征额外12.5%关税。该12.5%叠加在现有第301条款措施之上。存在产品特定豁免与排除;大量排除已延长至2026年11月9日,并已于2026年公布符合要求的HTSUS第99章修订。
由于叠加规则与排除清单因产品和日期而异,务必对照最新USTR关税行动材料与《联邦公报》公告交叉核对HTS编号,而非依赖单一百分比。主要官方参考包括USTR强迫劳动第301条款行动、2026年7月《联邦公报》行动通知、USTR第301条款关税行动中心、排除延期材料,以及2026年9月符合性修订通知。
《1974年贸易法》第122条授权为国际收支目的征收临时附加费。2026年2月实施的10%附加费已于2026年7月24日到期,因此不再纳入该日期之后入境货物的中国关税税率计算。进口商仍应关注新的紧急或对等措施,但截至2026年末,已到期的第122条款层级应记为零,除非宣布后续行动。请在档案中保留历史记录,以便正确核对旧报价或未结合同。
商品处理费是正式报关的强制性CBP用户费。2026财年从价费率为货物申报价值(不含关税、国际运费和保险)的0.3464%。该费用设有最低33.58美元、最高651.50美元的上下限;若手工申报,另加4.03美元附加费。非正式报关按情形使用2.69美元、8.06美元或12.09美元的固定费用。某些优惠计划主张可豁免MPF,因此归类后应测试资格。
按与关税相同的海关完税价格计算MPF,应用上下限,再加任何手工附加费。官方2026财年参数由CBP公布;参见CBP商品处理费指引。
港口维护费适用于在指定美国港口装载或卸载的商业货物。税率为商品价值的0.125%从价。HMF由CBP在海运及部分国内水路运输的报关流程中征收;不适用于空运货物或邮件。对纯海运货物而言,一旦价值确定,该费用即为可预测的成本项。
仅在运输方式与港口触发责任时计入HMF。对照当前CBP用户费材料确认港口状态与价值基础,包括CBP用户费表和CBP港口维护费说明。
《国际船舶和港口设施保安规则》(ISPS Code)依据SOLAS实施,要求船舶和港口设施维持经批准的保安计划、认证及定期核查。美国实施法规(例如46 CFR第2部分)规定了船舶检查及相关费用,由船舶经营人按类别缴纳,并非与MPF或HMF类似的标准化从价货物附加费。
在2026年审阅的CBP用户费表或美国海岸警卫队(USCG)费用表中,未发现对单票商业货物强制征收的政府百分比式ISPS保安附加费。承运人与码头仍可能根据其运价本收取商业保安或合规附加费。请将此类费用视为合同性承运人收费而非法定海关费用,订舱前以书面确认金额,并在到岸成本模型中与关税、MPF、HMF分开列示。船舶费用结构可参考eCFR第46篇船舶检查费规定。
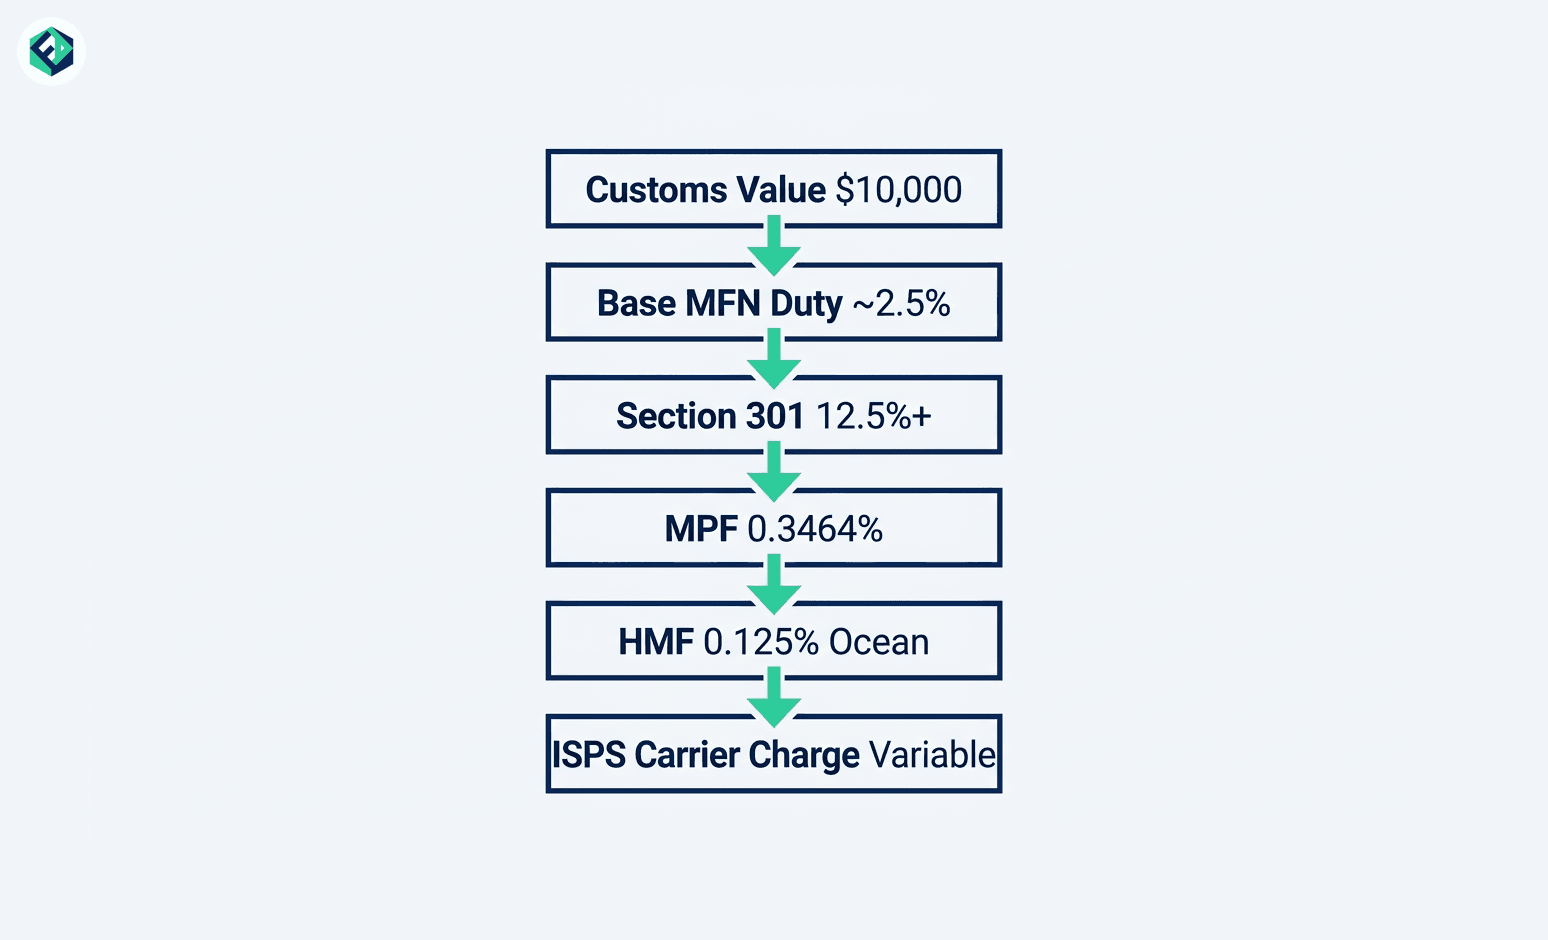
以下演算示例展示如何为假设的消费电子配件海运货物(完税价格10,000美元FOB成交价格)叠加各层费用。数字仅用于说明方法,不能替代针对具体HTS的正式核定。
| 组成部分 | 基础/税率(示意) | 金额(美元) | 备注 |
|---|---|---|---|
| 海关完税价格 | 成交价格 | 10,000 | FOB示例;确认贸易术语及应加项 |
| 基础最惠国关税 | 约2.5%(第85章典型区间估算) | 250 | 核实该10位HTS的确切第1栏税率 |
| 额外第301条款 | 12.5%(2026年7月强迫劳动行动)加上任何既有清单税率 | 1,250+ | 叠加;仅在HTS/第99章核对后加入既有百分比;排除可能适用至2026年11月9日 |
| 商品处理费 | 0.3464%(2026财年),最低33.58美元/最高651.50美元 | 34.64 | 计税基础不含关税、运费、保险 |
| 港口维护费 | 0.125%(海运港口货物) | 12.50 | 仅海运;不适用于空运 |
| ISPS/保安 | 如有商业承运人收费 | 可变 | 未发现标准法定从价货物ISPS费用 |
在此简化叠加中,在计入既有第301条款额外部分及商业附加费之前,法定关税与费用小计约为1,547美元(2.5%最惠国 + 12.5%附加 + MPF + HMF)。若同时适用较旧的第301条款清单税率,累计关税风险会更高;若成功主张有效排除,则会更低。到岸成本仍须加上国际运费、保险、国内拖车费及任何承运人保安附加费,才能得出完整门到门成本。
针对此类电子产品货物的可执行下一步:(1)在当前USITC工具中锁定精确的10位HTS编码,并映射至每一相关第99章税目;(2)确认2026年7月的12.5%措施与任何既有第301条款税率是否同时适用,以及排除在2026年11月到期前是否仍然有效;(3)按最终申报价值与运输方式计算MPF和HMF;(4)订舱海运舱位前,以书面取得承运人对任何ISPS相关或保安附加费的确认;(5)每当USTR或CBP发布新公告时,重新运行工作表。即使完成此叠加,产品特定的中国关税税率计算仍取决于锁定到岸成本前的实时HTS与第99章核对。FreightAmigo协助进口商通过数字化文件支持验证关税、MPF与HMF各层,减少人工错误,助力更顺畅的跨境清关。当您准备将同一方法应用于自己的电子产品货物时,可使用我们的进口关税计算器估算风险,并与航线规划对齐。
不存在统一适用的单一10位HTS编码。请从精确的商业描述、材料构成和主要用途出发,在USITC HTS工具中定位匹配的10位统计报告编号,并记录任何相关第99章注释。
第1栏最惠国税率是基准,许多第85章电子配件通常在免税至约2.5%–3.9%之间。确切关税必须从当前HTS文本中针对具体10位子目读取,而非使用笼统平均值。
自2026年7月24日起,对中国原产货物额外征收12.5%的第301条款关税,并叠加在既有清单税率之上。请针对确切HTS确认相关第99章规定、有效清单,以及延长至2026年11月9日的任何排除。
此前的10%第122条款附加费已于2026年7月24日到期,目前为零。对之后的入境,将该层级记为零,除非宣布后续紧急或对等措施。
2026财年MPF为申报价值的0.3464%,设有33.58美元最低额和651.50美元上限。手工申报另加4.03美元附加费,某些优惠主张可豁免该费用。
港口维护费对符合条件的海运港口货物按商品价值0.125%从价征收。不适用于空运货物或邮件,由CBP对适用的海运货物流征。
不存在强制性的政府百分比式ISPS货物附加费。ISPS涵盖船舶与港口保安计划及认证;任何保安费用通常为商业承运人或码头收费,应以书面确认。
简化法定关税与费用小计约为1,547美元(不含既有第301条款额外部分或商业附加费)。示例按10,000美元价值采用约2.5%最惠国(250美元)、12.5%附加(1,250美元)、MPF(34.64美元)和HMF(12.50美元),实际总额取决于确切HTS与排除情况。


 快递
 文件
 包裹 - 空运/海运
 货柜
 海外搬屋


